Domain dürkheim.de kaufen?
Wir ziehen mit dem Projekt
dürkheim.de um.
Sind Sie am Kauf der Domain
dürkheim.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dürkheim.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
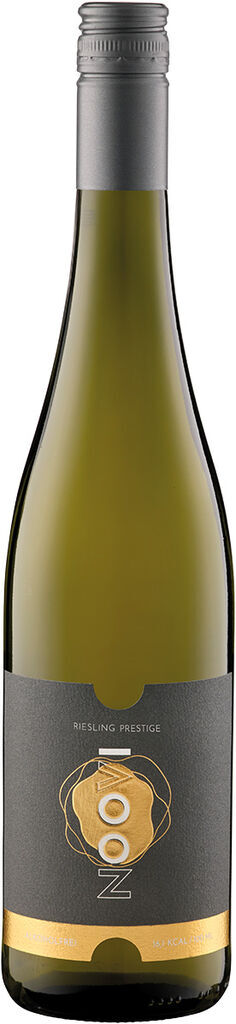
Riesling Selection - alkoholfreier Wein NOOVI<h2>Eleganter Trinkgenuss: Der NOOVI Riesling Selection – alkoholfrei, authentisch, unvergesslich</h2> <p>Der NOOVI Riesling Selection präsentiert klassische Riesling-Aromen aus besten Lagen und interpretiert das Terroir von NOOVI auf innovative Weise – vollkommen alkoholfrei. In der Nase entfalten sich intensive Noten von Weinbergpfirsich, reifer Aprikose und süßer Melone. Der strohgelbe Wein mit grünen Reflexen überzeugt am Gaumen mit konzentrierter Fruchtigkeit, vollmundiger Struktur und einem zarten Schmelz im Abgang. Die spezielle Weinbearbeitung bewahrt Mineralität und Frische, sodass die typische Charakteristik der Rebsorte unverfälscht erhalten bleibt. Der Einfluss der mineralischen Böden zeigt sich in der klaren, lebendigen Säure und der überraschenden Tiefe des alkoholfreien Rieslings.</p> <ul> <li>Rebsorte: Riesling</li> <li>Herkunft: NOOVI-Kellerei</li> <li>Stilistik: alkoholfrei, elegant, fruchtbetont</li> <li>Farbe: Strohgelb mit grünen Reflexen</li> <li>Aromen: Weinbergpfirsich, Aprikose, süße Melone</li> <li>Körper: Vollmundig, rund, mit zartem Schmelz</li> <li>Abgang: Hauch Extraktsüße, mineralische Frische</li> </ul> <strong>Genuss-Tipp:</strong> <p>Ideal zu deftiger asiatischer Küche wie gebratener Entenbrust oder frischen Pilzgerichten. Optimal servieren bei 10–12°C für maximale Aromatik und Eleganz.</p> Allergene:enthält Sulfite9,49 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schloss Vollrads Sommer RieslingDer Sommer Riesling vom Rheingauer Spitzenerzeuger Schloss Vollrads ist der perfekte Wein für lange, laue Sommerabende. Fruchtige Aromen von Weinbergpfirsich und Mirabellen, bereichert durch einen Hauch Zitronengras und Minze. Die perfekte fruchtige Frische! Eine lebhafte Säure harmoniert mit der präsenten Frucht und macht einfach nur Freude.11,60 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter

-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **

Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Riesling Selection - alkoholfreier Wein NOOVI<h2>Eleganter Trinkgenuss: Der NOOVI Riesling Selection – alkoholfrei, authentisch, unvergesslich</h2> <p>Der NOOVI Riesling Selection präsentiert klassische Riesling-Aromen aus besten Lagen und interpretiert das Terroir von NOOVI auf innovative Weise – vollkommen alkoholfrei. In der Nase entfalten sich intensive Noten von Weinbergpfirsich, reifer Aprikose und süßer Melone. Der strohgelbe Wein mit grünen Reflexen überzeugt am Gaumen mit konzentrierter Fruchtigkeit, vollmundiger Struktur und einem zarten Schmelz im Abgang. Die spezielle Weinbearbeitung bewahrt Mineralität und Frische, sodass die typische Charakteristik der Rebsorte unverfälscht erhalten bleibt. Der Einfluss der mineralischen Böden zeigt sich in der klaren, lebendigen Säure und der überraschenden Tiefe des alkoholfreien Rieslings.</p> <ul> <li>Rebsorte: Riesling</li> <li>Herkunft: NOOVI-Kellerei</li> <li>Stilistik: alkoholfrei, elegant, fruchtbetont</li> <li>Farbe: Strohgelb mit grünen Reflexen</li> <li>Aromen: Weinbergpfirsich, Aprikose, süße Melone</li> <li>Körper: Vollmundig, rund, mit zartem Schmelz</li> <li>Abgang: Hauch Extraktsüße, mineralische Frische</li> </ul> <strong>Genuss-Tipp:</strong> <p>Ideal zu deftiger asiatischer Küche wie gebratener Entenbrust oder frischen Pilzgerichten. Optimal servieren bei 10–12°C für maximale Aromatik und Eleganz.</p> Allergene:enthält Sulfite9,49 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schloss Vollrads Sommer RieslingDer Sommer Riesling vom Rheingauer Spitzenerzeuger Schloss Vollrads ist der perfekte Wein für lange, laue Sommerabende. Fruchtige Aromen von Weinbergpfirsich und Mirabellen, bereichert durch einen Hauch Zitronengras und Minze. Die perfekte fruchtige Frische! Eine lebhafte Säure harmoniert mit der präsenten Frucht und macht einfach nur Freude.11,60 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Schloss Vollrads »1211« RieslingÜber 800 Jahre Geschichte Der 1211 Riesling trocken erzählt eine Geschichte, die kaum ein anderes deutsches Weingut für sich beanspruchen kann. Die Zahl auf dem Etikett verweist auf das Jahr 1211 und damit auf die erste urkundlich belegte Weinverkaufsurkunde von Schloss Vollrads. Dieser Wein versteht sich als Botschafter einer über 800-jährigen Weinbautradition und verbindet die historische Identität des Hauses mit einem modernen, zugänglichen Riesling-Stil.Aromatisch zeigt sich der Wein typisch Rheingau. Grüner Apfel, Birne und Zitrusfrüchte prägen das Bouquet, ergänzt von Limette und weißem Pfirsich. Die Frucht wirkt klar und frisch, ohne dabei aufdringlich zu sein. Der Ausbau im Edelstahltank unterstützt diese geradlinige Stilistik und bewahrt die charakteristische Riesling-Aromatik.Am Gaumen präsentiert sich der 1211 Riesling trocken lebendig, ausgewogen und angenehm zugänglich. Die Frucht steht im Vordergrund, während eine feine Säure für Frische und Struktur sorgt. Im Vergleich zu den terroirbetonten Orts- und Lagenweinen des Hauses setzt dieser Riesling bewusst auf Verständlichkeit und Trinkfreude. Ein Wein, der Geschichte erlebbar macht und gleichzeitig einen unkomplizierten Einstieg in die Welt von Schloss Vollrads bietet.112,00 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
Aufwendungen und Vergütungen des Nachlaßpflegers., Taschenbuch von Ute Tidow, Duncker & Humblot, 978-3-428-06852-4Aufwendungen Und Vergütungen Des Nachlaßpflegers., Taschenbuch Von Ute Tidow, Duncker & Humblot, 978-3-428-06852-4, Seitenanzahl: 10834,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.